McKinsey : 65 millions immobilisés, le jugement reste à venir
La justice belge a saisi des fonds à la demande du Parquet national financier. Au cœur du dossier fiscal : la différence entre vendre beaucoup en France et y déclarer un bénéfice imposable.


65 millions d’euros peuvent changer de statut sans changer de propriétaire définitif. Dans le dossier McKinsey, c’est précisément ce qui vient de se produire. Des fonds ont été immobilisés en Belgique à la demande de la justice française. Le montant frappe. Le mot qui l’accompagne mérite autant d’attention : saisie.
Selon l’AFP du 4 septembre 2026, l’opération a eu lieu le 19 août. Le communiqué commun des procureurs français Pascal Prache et belge Julien Moinil présente la somme comme correspondant à 96 % du préjudice fiscal estimé par le PNF. L’enquête porte sur un possible blanchiment de fraude fiscale aggravée. McKinsey conteste toute faute et affirme coopérer avec les autorités.
À ce stade, ce ne sont donc ni des dommages-intérêts versés, ni une amende prononcée, ni une rentrée fiscale définitive. L’écart n’a rien d’un raffinement pour juristes. Il distingue une mesure prise pendant une enquête de son éventuel résultat.
L’argent attend la suite du dossier
L’Agence de gestion et de recouvrement des avoirs saisis et confisqués décrit la saisie comme une mesure temporaire, susceptible notamment de préserver des biens avant une confiscation éventuelle. Elle peut intervenir durant l’enquête ou l’instruction et demeure réversible. La confiscation correspond à une dépossession définitive dans les conditions prévues par le droit.
Cette distinction permet de comprendre pourquoi l’opération est à la fois significative et insuffisante pour conclure à la culpabilité. Significative, parce qu’elle atteint des avoirs. Insuffisante, parce qu’elle ne tranche pas la démonstration pénale. Transformer la première en verdict ferait gagner au récit ce que la procédure n’a pas encore établi.
Le chiffre de 96 % appartient, lui aussi, à une étape du dossier. Il exprime le rapport entre la somme saisie et une estimation de l’accusation. Il ne mesure pas la part d’une fraude définitivement reconnue. Les mots « selon le PNF » doivent rester attachés au calcul jusque dans les reprises les plus brèves.
Le chiffre d’affaires n’est pas le bénéfice
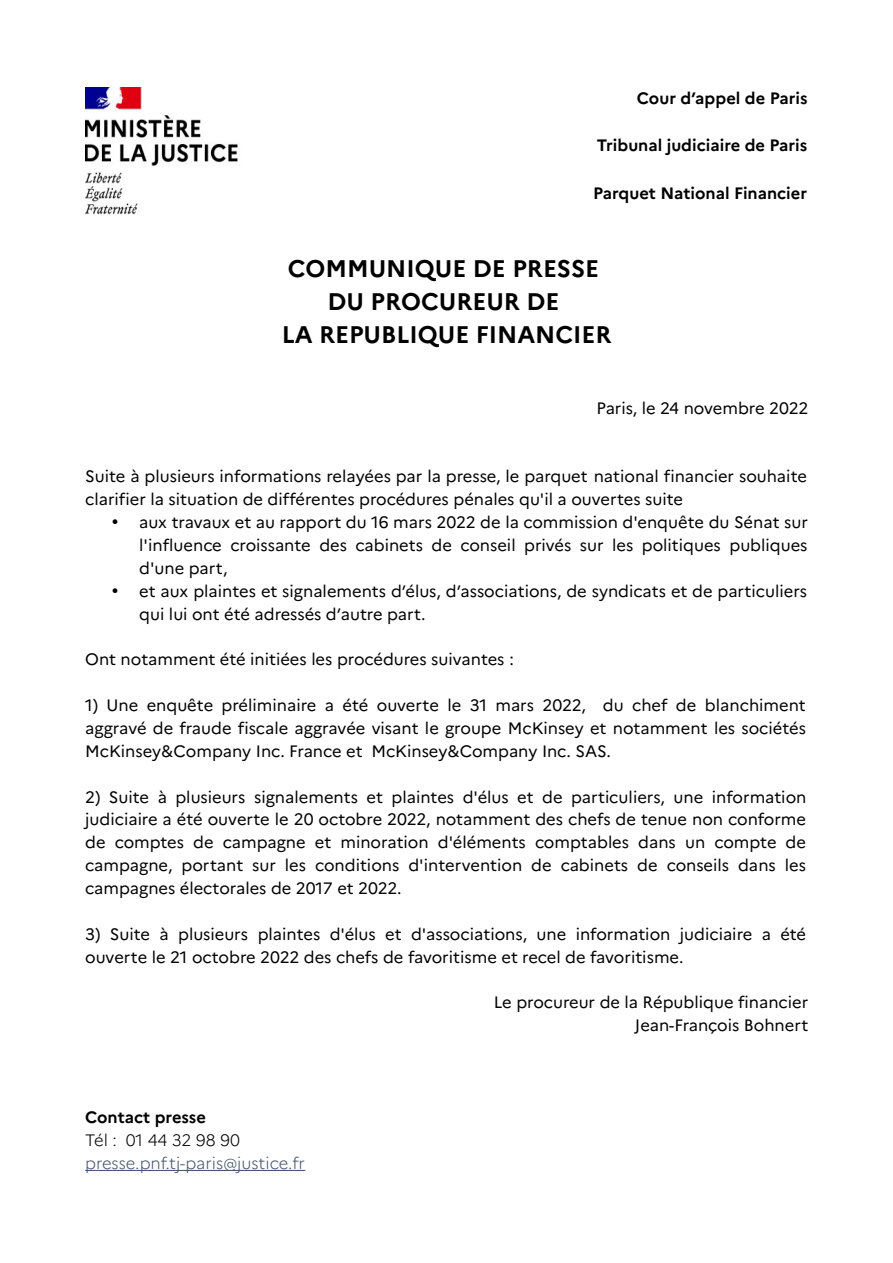
Le point de départ documentaire se trouve dans le rapport sénatorial déposé le 16 mars 2022. Après des contrôles sur pièces à Bercy, la commission a relevé des versements d’impôt sur les sociétés nuls pour les 2 principales entités françaises de McKinsey sur les années 2011 à 2020. Elle mettait cette situation en regard de 329 millions d’euros de chiffre d’affaires réalisés en France en 2020.
Les sénateurs décrivaient des prix de transfert vers la maison mère, située dans le Delaware, au titre de services mutualisés. Ces charges participaient à rendre le résultat fiscal français nul ou négatif. L’enjeu identifié était leur valorisation : correspondent-elles au prix qu’auraient pratiqué des entreprises indépendantes ?
Le mécanisme explique pourquoi le rapprochement entre activité considérable et IS nul est politiquement puissant, mais ne suffit pas à calculer une fraude. Un chiffre d’affaires mesure des ventes. Un bénéfice résulte d’une différence entre produits et charges, avec les ajustements fiscaux applicables. Il faudrait examiner les charges, leur réalité et leur montant. Multiplier toutes les ventes par un taux d’impôt donnerait une belle indignation et un mauvais calcul.
Une prestation entre sociétés d’un même groupe peut être réelle. Sa facturation peut répondre à un besoin économique. C’est précisément parce que l’opération existe dans le fonctionnement ordinaire des entreprises qu’un contrôle doit examiner les montants et les conditions, au lieu de transformer son seul nom en aveu. La question n’est pas de savoir si une ligne comptable sonne exotique. Elle est de savoir ce qu’elle rémunère.
Deux réponses qui ne portent pas sur le même total
Dans sa réaction publiée à la suite de la polémique de 2022, McKinsey affirmait avoir acquitté plus de 422 millions d’euros d’impôts et de charges sociales entre 2011 et 2020 et respecter les règles françaises. Ce total, déclaré par l’entreprise, regroupe davantage de prélèvements que le seul impôt sur les sociétés.
Il ne répond donc pas, à lui seul, à la question particulière soulevée par les sénateurs. Mais il empêche aussi de transformer « pas d’IS » en « aucun prélèvement payé en France ». Les 2 raccourcis se nourrissent mutuellement : l’accusation efface les autres contributions, la communication change la catégorie discutée. Pour suivre le dossier, il faut conserver le même périmètre.
Notre archive sur McKinsey et l’agriculture française traite de son rôle dans la production d’expertise. Le dossier fiscal pose une question différente : comment cette activité se traduit-elle dans les comptes des entités concernées ? Une influence dans les politiques publiques et une irrégularité fiscale éventuelle demandent chacune leur démonstration. On peut examiner les deux sans faire de l’une la preuve de l’autre.
Une marque, plusieurs procédures
Autre séparation indispensable : le PNF distinguait dès novembre 2022 l’enquête fiscale des informations judiciaires concernant les comptes de campagne et le favoritisme. La saisie annoncée cette semaine concerne le volet fiscal. Elle ne permet pas d’affirmer qu’une somme équivalente aurait financé une campagne électorale.
Pour McKinsey, la prochaine information décisive ne sera pas nécessairement le plus gros chiffre. Ce pourra être une qualification précisée, une décision, une argumentation de la défense ou l’issue du volet fiscal. La somme immobilisée donne à l’enquête une réalité patrimoniale. Elle n’en écrit pas encore la dernière ligne.
À lire aussi : le contrôle judiciaire d’une sanction visant Anthropic et la lecture des calendriers politiques.
Le 17 octobre, les boutiques de luxe de Paris sont tombées. Seize slides ont tenté de comprendre pourquoi. Tout était déjà dans un manifeste de 99% YOUTH du 20 juillet 2015.
DeepSeek a publié DeepInfer, le moteur qui sert ses modèles en production, sous licence Apache 2.0. Il tourne sur les puces SM100 de Nvidia et sur les Ascend 950 de Huawei, à égalité dans le même fichier.
Des propriétaires de téléviseurs connectés demandent à des agents de code de retirer publicités, pisteurs et applications imposées. TechCrunch a compté les projets, les gains, et les écrans briqués.
Le 20 octobre, Otter.ai a annoncé 320 millions de dollars venus du Customer Value Fund de General Catalyst. Pas d’actions vendues : un capital remboursé sur les clients que la publicité ramène. Démontage.
Un nombre annuel commence par une date de référence. Sans elle, deux calculs peuvent sembler se contredire alors qu’ils ne parlent pas de la même année. Le premier détail à lire n’est donc pas le verdict. C’est le calendrier.
Deux signes ne racontent pas deux vies. Une comparaison commence par les données disponibles, parce qu’un résultat ne peut pas être plus précis que ce qui le nourrit. Le jour, le lieu et l’heure ne jouent pas le même rôle dans chaque calcul.