Otter.ai ne lève pas 320 millions de dollars : il loue son budget pub
Le 20 octobre, Otter.ai a annoncé 320 millions de dollars venus du Customer Value Fund de General Catalyst. Pas d’actions vendues : un capital remboursé sur les clients que la publicité ramène. Démontage.
- Le 20 octobre 2026, Otter.ai a annoncé 320 millions de dollars venus du Customer Value Fund de General Catalyst, sans émission d’actions.
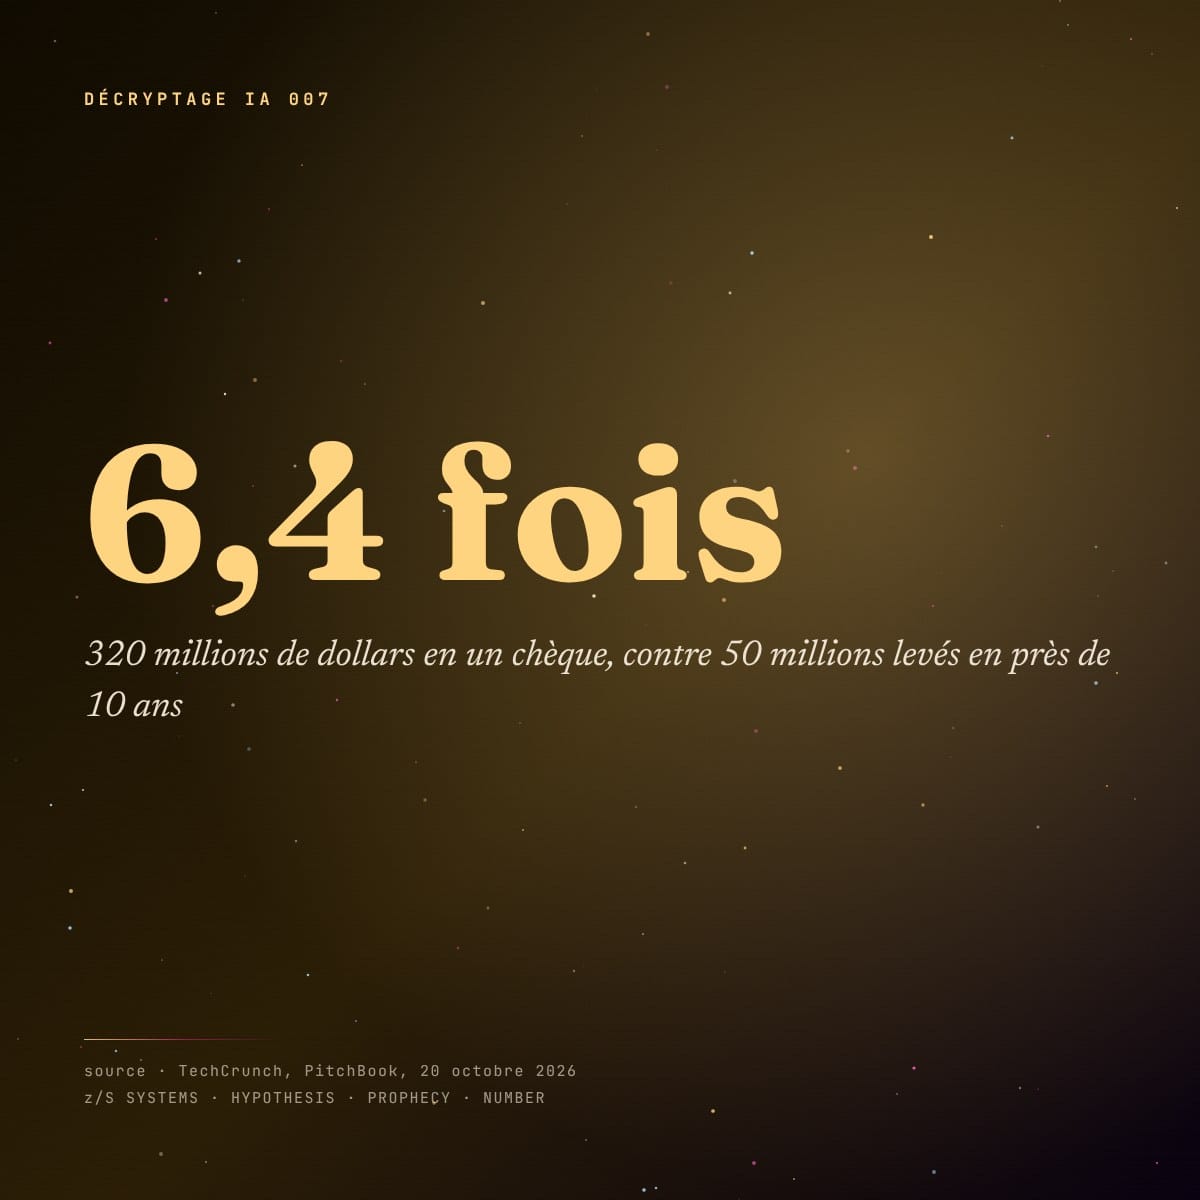
- En près de 10 ans, Otter n’avait levé que 50 millions de dollars au total, selon PitchBook cité par TechCrunch ; son dernier tour date de 2021.
- Otter revendique 40 millions d’utilisateurs cumulés et plus de 100 millions de dollars de revenu récurrent annuel l’an dernier, sans chiffre de revenu à jour.
Je lis les levées de fonds comme on lit une addition au restaurant : pas le menu, la colonne de droite. Mardi 20 octobre, Otter.ai, l’application qui écoute tes réunions et en tire un compte rendu, a annoncé 320 millions de dollars. TechCrunch titre sur un « growth fund ». Le mot juste est ailleurs. Otter n’a vendu aucun morceau de son capital. Otter a trouvé quelqu’un pour payer sa publicité, et ce quelqu’un se paiera sur les clients que la publicité ramènera. Je démonte dans l’ordre : ce que ça fait, ce que ça ne fait pas, qui encaisse.
I · Ce que ça fait vraiment
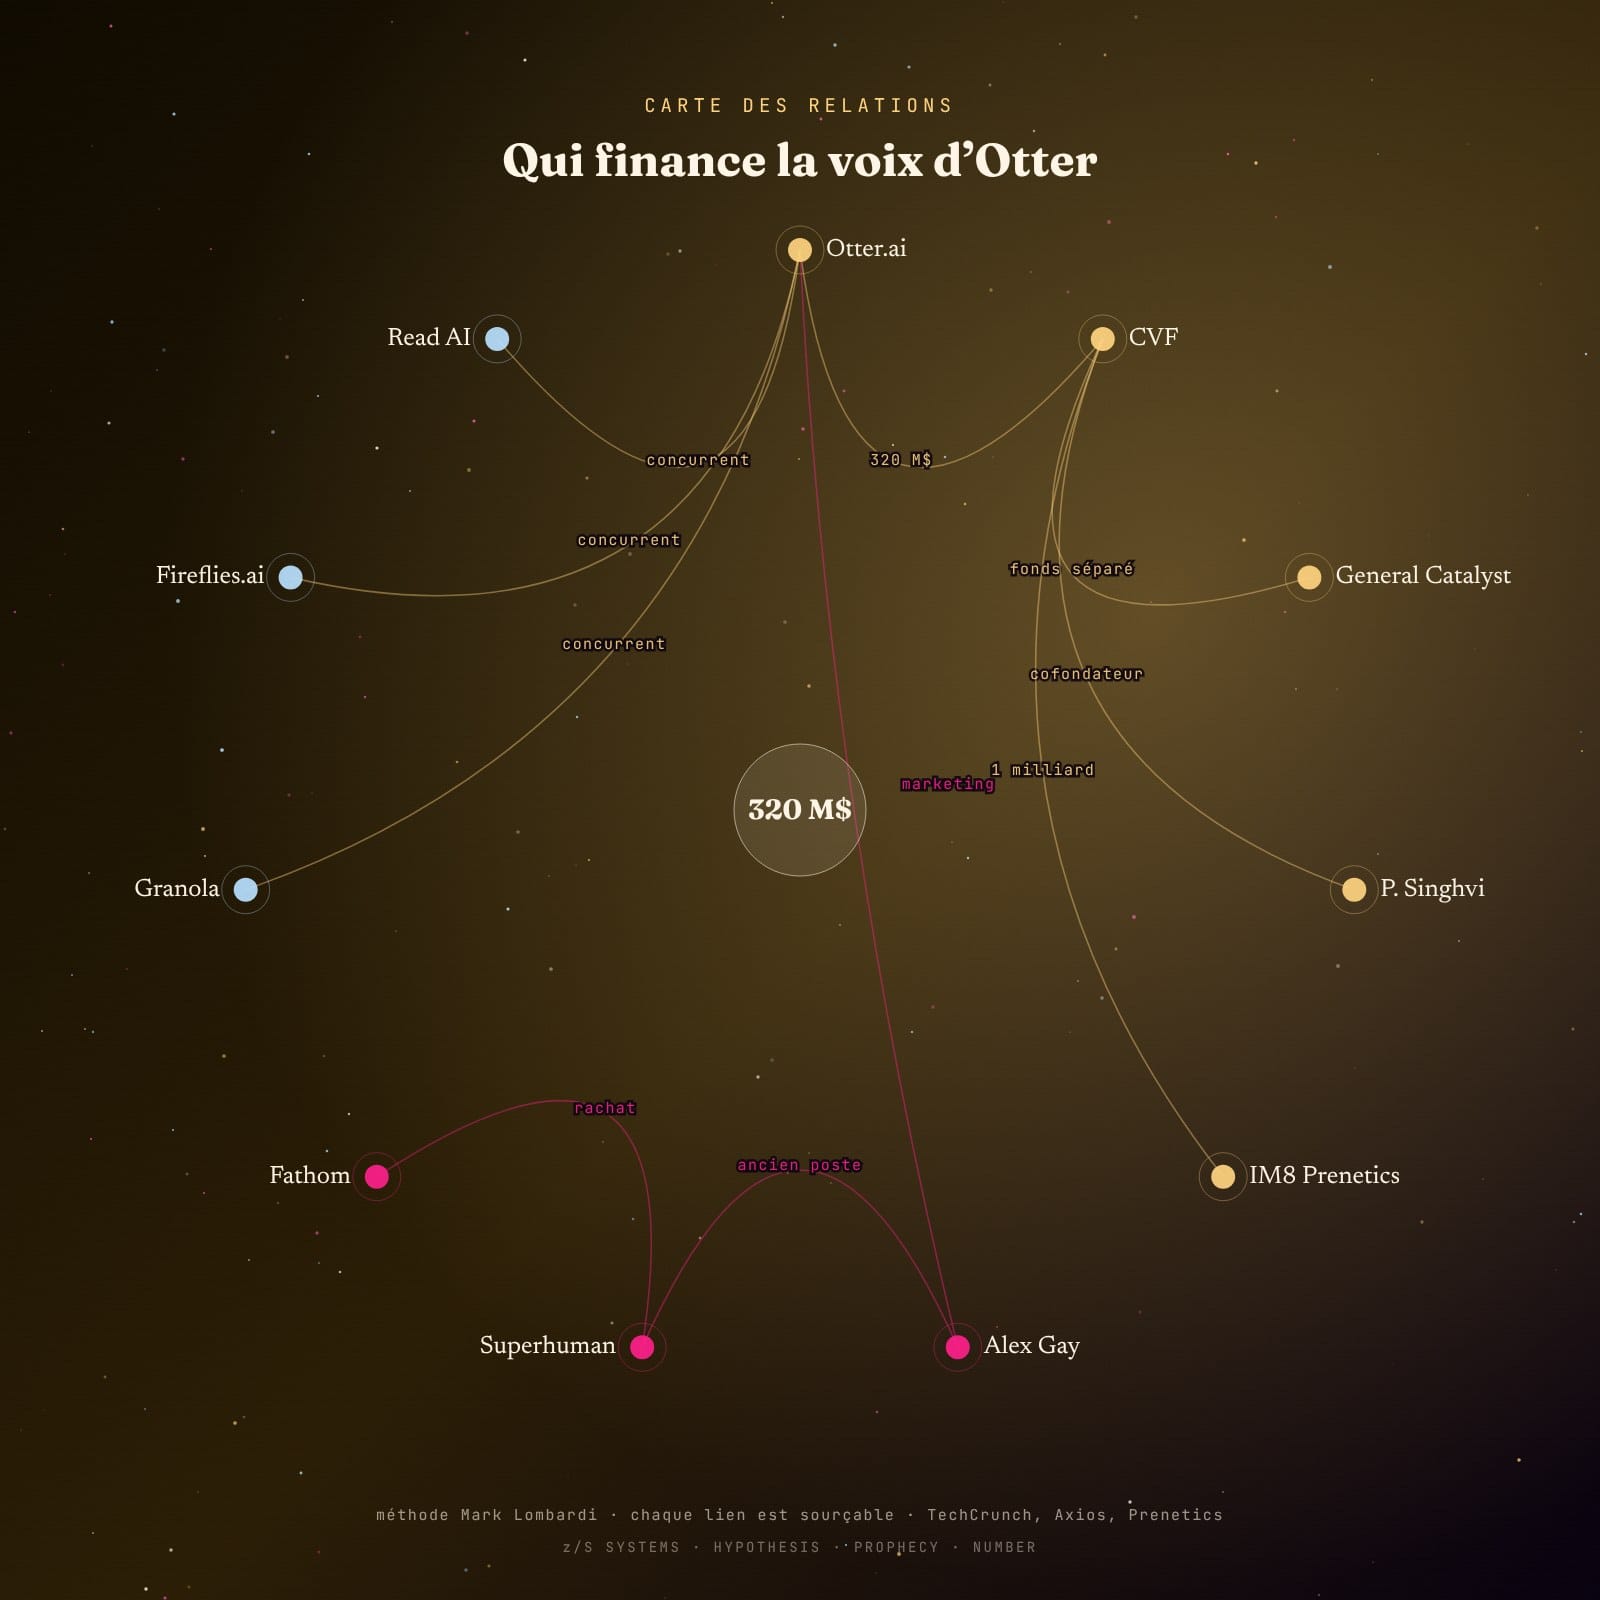
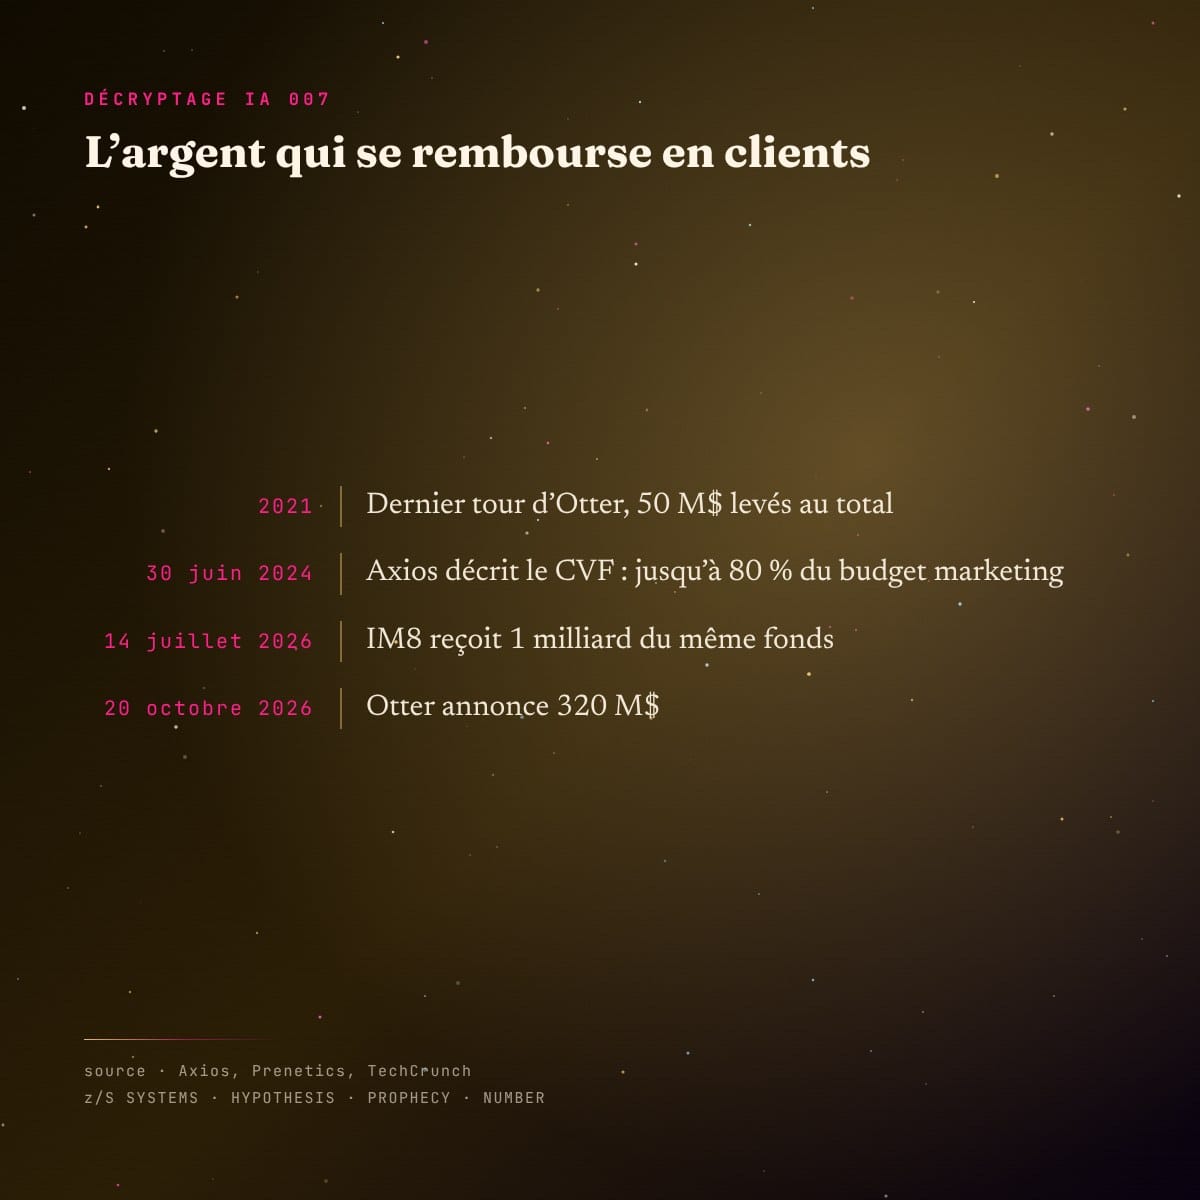
L’argent vient du Customer Value Fund de General Catalyst, le CVF. TechCrunch le résume en une phrase : il « fournit du capital aux startups sans diluer leur capital, et se rémunère sur les résultats des dépenses marketing ». Pour comprendre la mécanique, il faut remonter à juin 2024. Axios décrivait alors le programme : General Catalyst avance jusqu’à 80 % du budget mensuel de ventes et de marketing d’une entreprise déjà mûre, de celles qui dépensent entre 2 et 20 millions de dollars par mois en acquisition. L’entreprise rembourse ensuite avec le revenu de ces nouveaux clients, « plus un peu en sus ». Si les clients ne viennent pas, General Catalyst n’est pas remboursé pour ce mois-là.
Le contrat le plus détaillé qu’on puisse lire est celui d’IM8, une marque du groupe Prenetics. Le 14 juillet 2026, Prenetics annonçait 1 milliard de dollars du même fonds. Le communiqué décrit tout : jusqu’à 70 % des dépenses marketing financées, cohorte de clients par cohorte de clients, un rendement plafonné calculé sur les encaissements multipliés par une marge brute supposée, aucune action, aucun bon de souscription, aucune échéance fixe. Une fois le plafond atteint sur une cohorte, le reste de la valeur de ces clients revient à l’entreprise. Et Prenetics précise qu’elle inscrira l’opération comme un passif financier, le rendement de General Catalyst passant en charge d’intérêts.
Traduction : le capital qui ne dilue pas ressemble beaucoup à une dette qui ne dit pas son nom, sauf qu’on ne la rembourse que si la publicité marche. C’est élégant. C’est surtout un pari sur une seule variable, le coût d’acquisition d’un client. On a déjà raconté ici comment l’argent de l’IA tourne en rond entre ceux qui vendent et ceux qui achètent. Ici, il ne tourne pas : il part en campagnes, et revient en abonnements.
Otter n’a vendu aucun morceau de son capital. Otter a trouvé quelqu’un pour payer sa publicité.
II · Ce que ça ne fait pas
Premier trou : la valorisation. Il n’y en a pas, puisqu’aucune action n’a changé de main. Une levée sans prix, c’est pratique quand le marché de la prise de notes compte une dizaine de concurrents nommés par TechCrunch : Fireflies.ai, Granola, Read AI, Calendly, Wispr, Superhuman qui a racheté Fathom, Circleback, Talat, Quill. Personne n’a eu à dire combien vaut Otter au milieu de cette foule.
Deuxième trou : le revenu. Otter a franchi 100 millions de dollars de revenu récurrent annuel l’an dernier. Cette année, aucun chiffre. TechCrunch le note sèchement : l’entreprise n’a pas fourni de chiffre à jour.
320 millions de dollars sur 100 millions de revenu annuel déclaré = 3,2 années de chiffre d’affaires récurrent
Troisième trou : les utilisateurs. Otter annonce 40 millions de personnes ayant utilisé le produit « à ce jour », contre 25 millions l’an dernier. C’est un compteur cumulé. Il ne dit ni combien reviennent chaque mois, ni combien partent. TechCrunch, encore : ni utilisateurs actifs mensuels, ni taux d’attrition. Un compteur qui ne descend jamais, c’est un trophée, pas une mesure.
40 millions moins 25 millions = 15 millions de comptes ajoutés en un an, soit 60 % de plus au compteur cumulé
Quatrième trou : le produit. Les deux nouveautés citées, un brief avant la réunion et Live Assist, qui répond pendant l’appel, sont « en test ». L’argent arrive avant les fonctions. C’est l’ordre normal pour un fonds qui finance la vente, pas la fabrication.
III · Qui encaisse
General Catalyst d’abord, et des deux côtés. Le fonds touche un rendement plafonné sur chaque cohorte de clients, sans risque de dilution ni de cotation à attendre. Pranav Singhvi, présenté par TechCrunch comme associé et cofondateur du CVF, signe la phrase d’usage : « Voice is one of the biggest untapped opportunities in enterprise AI, and Otter is at the forefront of it ». En 2024, Axios rapportait que le programme déployait déjà « neuf chiffres » par mois, depuis une poche séparée des fonds de capital risque classiques.
Les fondateurs ensuite : ils gardent leurs parts. Avec 50 millions levés en près de 10 ans, Otter avait peu dilué. Ce chèque de 320 millions, 6,4 fois tout ce qui précède, ne change rien à la table de capitalisation.
320 millions sur 50 millions = 6,4 fois tout le capital levé depuis la création
Enfin, ceux qui vendent de l’attention. Un fonds qui finance jusqu’à 80 % du budget marketing finance, par définition, les régies et les équipes commerciales qui encaisseront cette dépense. Otter a recruté pour cela Alex Gay, nouveau directeur marketing, passé par Superhuman, le concurrent qui a racheté Fathom. Le jeu des chaises musicales commence par le directeur du marketing, comme toujours.
Et toi ? Toi, tu es la cohorte. Le contrat ne parle pas de réunions, de voix ni d’intelligence : il parle d’encaissements par cohorte de clients. Wall Street mesure déjà l’IA en multiples de bénéfices ; ici, on la mesure en abonnés ramenés par euro de publicité. Le même vent souffle sur les obligations de CoreWeave à 15 % et sur l’introduction en Bourse annoncée d’Anthropic : la facture de l’IA cherche toujours quelqu’un pour la porter. Notre relecture de la semaine dernière l’avait titré : la facture descend.
Une machine qui écoute tes réunions pour vendre plus d’abonnements à une machine qui écoute tes réunions : dans BRAQUAGE, Zoé volait des données ; en 2026, on finance la collecte au résultat. Je ne dis pas que le produit est mauvais. Je dis que l’annonce est un contrat de régie publicitaire déguisé en levée.
composé par z/S SYSTEMS · chaque panneau porte sa source
Je résume. Otter fait une chose réelle : transformer une parole de réunion en texte, avec 40 millions de comptes ouverts. L’annonce ne fait pas ce qu’on lui prête : elle ne valorise rien, ne publie aucun revenu à jour, ne compte aucun utilisateur actif. Et l’argent ira à ceux qui vendent de l’attention, avant de revenir à General Catalyst, plafonné. Nous, on montre nos calculs avant de te les vendre : c’est le principe de l’étude numérologique complète, de l’année de ta vie et de l’Oracle dans ta poche. Et l’Oracle z/S n’enregistre aucune réunion.
- Otter.ai raises $320 million from General Catalyst’s growth fund for its meeting tool, TechCrunch, Ivan Mehta, 20 octobre 2026
- General Catalyst offers startups a new alternative, Axios, 30 juin 2024
- Prenetics’ IM8 Secures $1 Billion Growth Financing from General Catalyst’s Customer Value Fund, communiqué Prenetics, 14 juillet 2026
- Otter.ai Raises $320M in Non-Dilutive Capital, AI Weekly, 20 octobre 2026
DeepSeek a publié DeepInfer, le moteur qui sert ses modèles en production, sous licence Apache 2.0. Il tourne sur les puces SM100 de Nvidia et sur les Ascend 950 de Huawei, à égalité dans le même fichier.
Des propriétaires de téléviseurs connectés demandent à des agents de code de retirer publicités, pisteurs et applications imposées. TechCrunch a compté les projets, les gains, et les écrans briqués.
Un nombre annuel commence par une date de référence. Sans elle, deux calculs peuvent sembler se contredire alors qu’ils ne parlent pas de la même année. Le premier détail à lire n’est donc pas le verdict. C’est le calendrier.
Deux signes ne racontent pas deux vies. Une comparaison commence par les données disponibles, parce qu’un résultat ne peut pas être plus précis que ce qui le nourrit. Le jour, le lieu et l’heure ne jouent pas le même rôle dans chaque calcul.
Tu connais ta date. L’heure manque. Le calcul doit le dire, parce qu’une case vide n’est pas une naissance à midi. Une interface peut choisir midi pour afficher un aperçu technique. Elle ne doit pas transformer cet aperçu en certitude sur toi.
Si une conversation avec une machine peut être lue contre vous à l’audience, à quoi ressemble une machine qui vous rend ce qu’elle calcule ? La quatrième pièce de la série du 17 octobre.