Vivendi : les 320 millions et la réponse que le slogan a effacée
La pénalité abandonnée existe dans le dossier public. Le récit d’un chèque offert à Vivendi résiste beaucoup moins à sa lecture. Entre rectification fiscale, déficits reportables et sanction, une affaire de 2025 demande mieux qu’une alerte recyclée.


ÉDITO
La pénalité abandonnée existe dans le dossier public. Le récit d’un chèque offert à Vivendi résiste beaucoup moins à sa lecture. Entre rectification fiscale, déficits reportables et sanction, une affaire de 2025 demande mieux qu’une alerte recyclée.
Par Lia Sagan · Édito · 2026-10-02

320 millions d’euros : le montant est avancé dans la question parlementaire d’Aurélien Le Coq, qui cite Le Canard enchaîné. La réponse du ministère, publiée le 3 juin 2025, confirme l’abandon d’une pénalité de 40 %, sans reprendre ce chiffrage. Elle ne règle pas toutes les questions politiques. Elle oblige à distinguer le montant rapporté, le taux de sanction et l’effet financier réel.
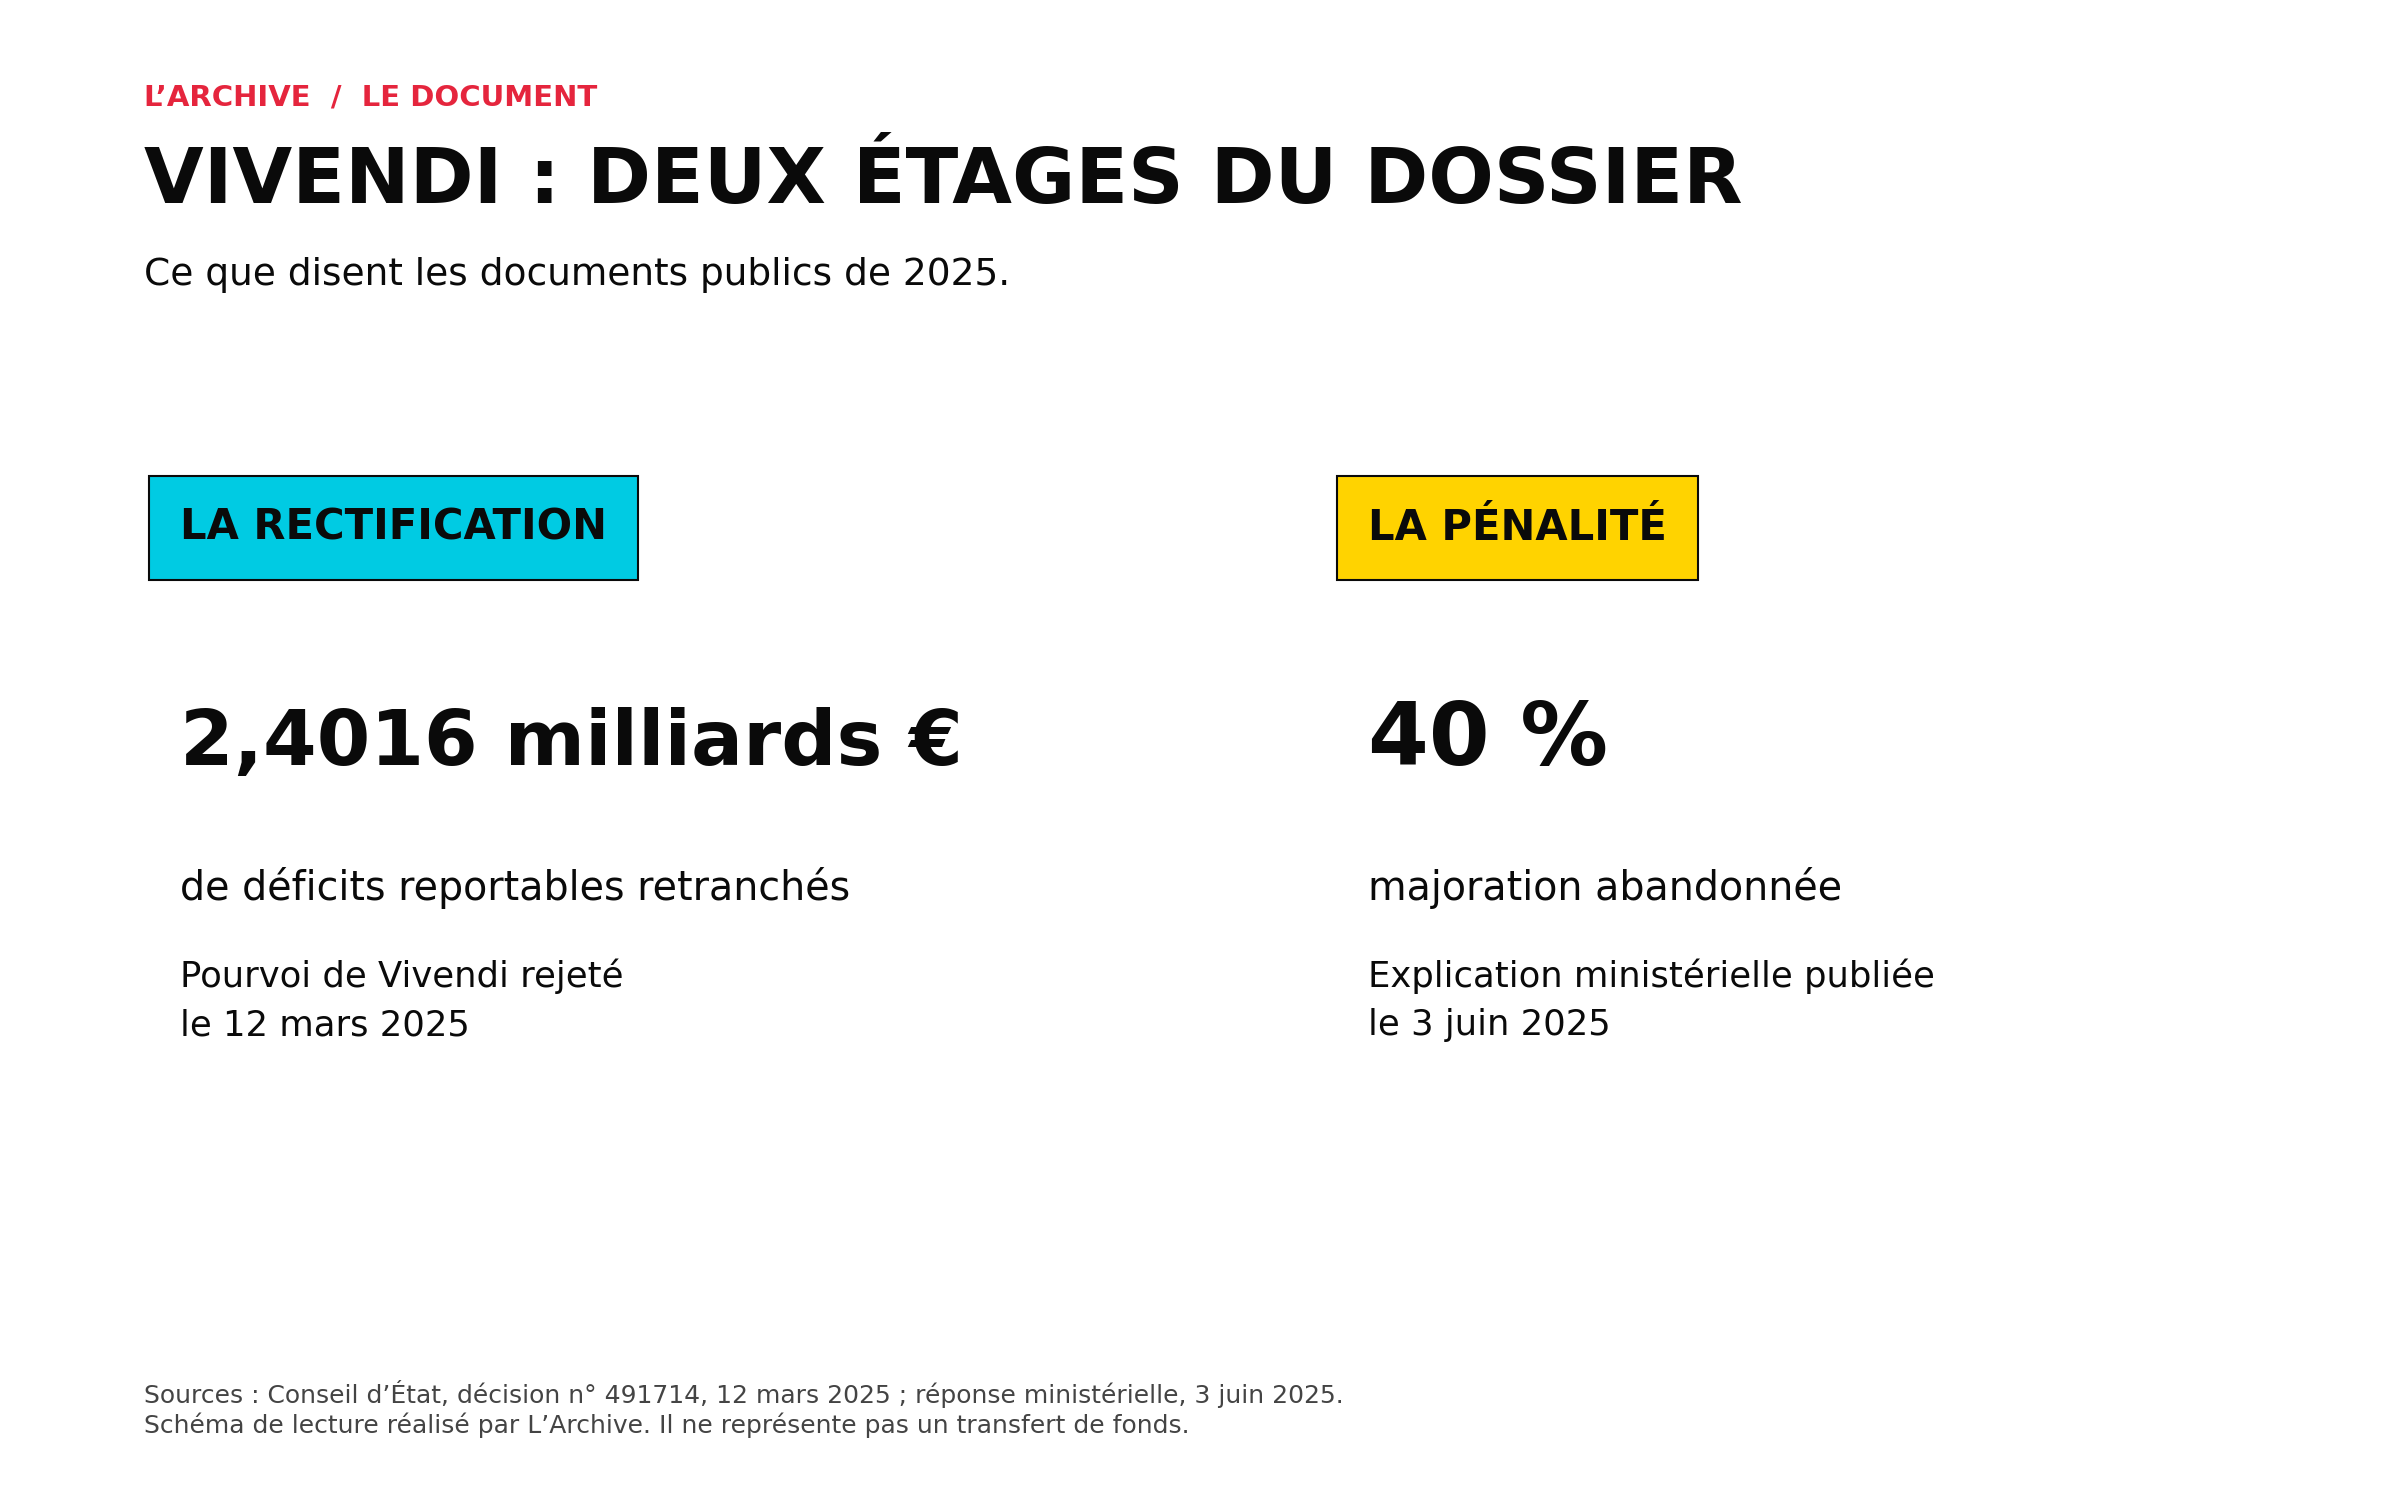
Le député Aurélien Le Coq avait interrogé le gouvernement après un article du Canard enchaîné du 26 mars 2025. Dans sa réponse publiée à l’Assemblée, le ministère confirme l’abandon de la pénalité de 40 %, avant mise en recouvrement. Il invoque une incertitude juridique sur la qualification des titres, après un avis défavorable de la commission nationale des impôts. Il précise que la rectification de fond a été maintenue et a réduit les déficits reportables de Vivendi, sans supplément immédiat d’impôt sur les sociétés pour les exercices concernés.
Voilà le socle. Une sanction proposée puis abandonnée, une correction conservée, un calendrier ancien. Confondre ces éléments avec 320 millions déjà encaissés puis rendus, ou avec 800 millions d’impôt purement effacés, fait perdre de vue l’objet du litige. L’argent public mérite mieux qu’un vocabulaire approximatif, surtout lorsque les montants sont immenses.
Ce que le juge a réellement décidé
La décision du Conseil d’État du 12 mars 2025 rejette le pourvoi de Vivendi, qui souhaitait rétablir des déficits reportables. L’affaire concerne des titres NBCU inscrits dans une catégorie comptable en 2006, puis reclassés en 2008. La correction contestée atteint 2,4016 milliards d’euros de déficits. Le juge retient que l’erreur comptable initiale avait un caractère délibéré, empêchant l’entreprise de bénéficier fiscalement de sa correction ultérieure. Il ne prononce pas dans cette décision une condamnation pénale pour fraude fiscale.
Le détail décisif est la substitution de motif : l’administration a préservé sa rectification sur une justification différente de celle avancée au départ. La qualification des titres et la possibilité de corriger une écriture volontairement erronée sont deux questions distinctes. Les fusionner dans une formule unique, « erreur délibérée donc amende automatiquement due », escamote le chemin juridique du dossier.
Cela n’oblige pas à trouver ce chemin satisfaisant. Cela oblige à le décrire avant de le contester. Un commentaire solide peut examiner les conséquences d’une décision, interroger sa cohérence ou demander pourquoi une sanction n’a pas été poursuivie autrement. Il ne peut présenter comme jugée une question que le dispositif de la décision ne tranche pas.
Une base fiscale n’est pas une caisse
Le mot déficit possède un étrange pouvoir anesthésiant. Il fait croire qu’il n’y aurait plus d’enjeu financier dès lors qu’aucun paiement immédiat n’est exigé. C’est l’erreur inverse. Un déficit reportable peut avoir une valeur future parce qu’il intervient dans le calcul d’un résultat imposable ultérieur. Réduire ce stock n’est donc pas anodin. Mais ce n’est pas davantage encaisser aujourd’hui une somme d’impôt du même montant.
Prenons un exemple purement pédagogique, sans prétendre reproduire les comptes de Vivendi. Une entreprise dispose d’une réserve de pertes fiscalement utilisables. Le contrôle en retranche une partie. Si elle reste déficitaire, elle ne signe pas nécessairement un chèque le lendemain. Sa position pour l’avenir peut pourtant être modifiée. Pour chiffrer l’effet final, il faut connaître les règles applicables et les résultats des exercices suivants, pas seulement multiplier le redressement par un taux.
Cette différence entre stock, base, impôt et sanction devrait figurer dans tout traitement du sujet. Elle empêche deux facilités symétriques : raconter qu’une somme équivalente à un budget public a été rendue en espèces, ou prétendre que l’absence de paiement immédiat clôt toute discussion. Une affaire fiscale peut avoir une grande portée sans correspondre à la photographie d’un transfert bancaire.
CONSULTER LES ARCHIVES ET LEURS PIÈCES
La sanction doit être démontrée
Le code général des impôts, article 1729, prévoit une majoration de 40 % pour manquement délibéré. La doctrine de l’administration rappelle qu’il appartient au service d’établir que le contribuable connaissait les inexactitudes reprochées. Rectifier une déclaration et démontrer le comportement nécessaire à une pénalité sont donc des opérations distinctes. Cette exigence de preuve vaut aussi pour une grande entreprise.
C’est un principe à défendre, y compris lorsqu’il profite à un acteur puissant. Le droit fiscal deviendrait arbitraire si l’antipathie envers un contribuable suffisait à fixer sa sanction. La question démocratique se déplace ailleurs : les moyens de comprendre, de contester et de faire valoir les mêmes garanties sont-ils réellement accessibles à tous ? Le dossier Vivendi ne fournit pas, à lui seul, une comparaison permettant de répondre. Il donne envie de l’entreprendre.
Une véritable enquête sur l’égalité devant l’impôt comparerait des dossiers comparables, les motifs d’abandon, les durées de procédure et l’issue des contentieux. Elle chercherait aussi les décisions défavorables aux grandes entreprises. Ce serait plus exigeant qu’une addition de cas choquants, parce que la sélection des seuls exemples qui confirment une thèse peut fabriquer une impression de système avant d’en établir le fonctionnement.
L’indignation gagne à garder ses pièces
La transparence ne consiste pas à accepter la réponse ministérielle comme un dernier mot. C’est une position institutionnelle, argumentée et consultable. On peut lui opposer une lecture juridique, demander des précisions sur le calendrier ou chercher les pièces qui manquent. Mais la republier dans le champ du débat, par un lien accessible, évite de faire passer le silence de l’État pour un fait quand une réponse existe.
Le même soin vaut pour la date. Remettre un dossier de mars et juin 2025 en circulation en octobre 2026 peut être éditorialement utile. Le présenter comme une révélation de la veille fausse le rapport du lecteur à l’événement. Une archive a une force particulière : elle permet de suivre ce qui a été dit, contesté et décidé. Elle n’a pas besoin de se déguiser en sirène.
À ce stade, les documents consultés ne démontrent ni intervention politique personnelle pour favoriser Vivendi, ni cadeau discrétionnaire décidé par un ministre. Affirmer l’un ou l’autre demanderait des éléments supplémentaires. Cette limite n’éteint pas la critique. Elle lui donne un objet précis : la lisibilité d’un système capable de produire une rectification majeure, une pénalité abandonnée et plusieurs récits publics incompatibles.
L’argent public n’est pas mieux défendu par un chiffre mal rangé. Ouvrons la décision, la réponse, la règle. La colère pourra alors choisir exactement la porte à laquelle frapper.
- ▸ Question 5573 et réponse du 3 juin 2025 Assemblée nationale
- ▸ Décision n° 491714 du 12 mars 2025 Conseil d’État
- ▸ Article 1729 du CGI Légifrance
- ▸ Doctrine sur les majorations fiscales DGFiP / BOFiP
#Édito · #Salle de rédaction · #Octobre 2026

Une transmission frauduleuse de données a été reconnue. Une offre de vente visant environ 700 dossiers à 300 000 dollars a ensuite été signalée. Entre incident établi et publicité de criminels, chaque mot compte.
Le corps d’un ancien agent municipal a été découvert dans un local du stade des Rigondes. La durée exacte de sa présence reste à établir. Au-delà de l’effroi, il faut examiner le suivi des bâtiments et préserver la dignité d’une vie que nous ne connaissons pas.
La mise en cause d’un éducateur marseillais oblige à regarder l’organisation de la protection. Vérifier les antécédents des adultes est nécessaire. Donner à chaque enfant un interlocuteur extérieur, accessible et durable, doit devenir une exigence tout aussi concrète.
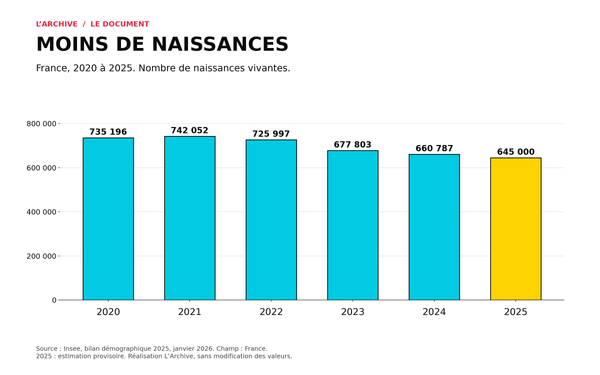
La France compte moins de naissances, et le débat cherche des coupables. L’hypothèse d’une contradiction entre compétition économique et soin mérite mieux : regarder le temps, le logement et la liberté réelle de devenir parent.
Avec La Dislocation, paru le 24 septembre, l’historien choisit le dialogue pour saisir un monde qu’il juge en fragmentation. L’annonce ouvre une question plus vaste : à quelles conditions une pensée qui prédit accepte-t-elle d’être mise à l’épreuve ?
Entendu en garde à vue les 22 et 23 septembre, l’ancien grand chancelier Benoît Puga a été relâché sans poursuite à ce stade, selon l’AFP. L’enquête sur de possibles contreparties à des décorations pose aussi une question publique : comment rendre le mérite attribué contrôlable ?