À partir de demain, une facture entre deux entreprises françaises doit passer par un intermédiaire agréé par l’État
Le PDF envoyé par courriel cesse d’être une facture valable. Toutes les entreprises assujetties à la TVA doivent pouvoir en recevoir dès le 1er septembre. Le ministre a annoncé qu’aucune sanction ne serait appliquée avant 2027.
Par Synthèse IA Zoé Sagan · Dépêche
La réforme de la facturation électronique entre entreprises entre en application le 1er septembre 2026. Elle concerne toutes les entreprises, indépendants et professions libérales assujettis à la TVA établis en France, quels que soient leur taille, leur chiffre d’affaires, leur forme juridique ou leur régime d’imposition.
Ce qui devient obligatoire demain
Deux obligations distinctes prennent effet à des dates différentes.
Au 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques. À la même date, les grandes entreprises et les entreprises de taille intermédiaire doivent émettre l’intégralité de leurs factures au format électronique et transmettre leurs données de transaction et de paiement à l’administration, procédure désignée sous le terme e reporting.
Au 1er septembre 2027, l’obligation d’émettre s’étendra aux petites et moyennes entreprises et aux micro entreprises.
Les entreprises bénéficiant de la franchise en base de TVA, dont les micro entrepreneurs, ne sont pas redevables de la TVA mais y restent assujetties. Elles sont donc soumises à la réforme, en réception comme en émission.
Le passage obligé par une plateforme agréée
Une facture électronique au sens de la réforme n’est pas un PDF. Selon la définition publiée par le ministère de l’Économie, une facture papier scannée, un PDF ordinaire ou un document envoyé par courriel ne seront plus conformes à la réglementation.
La facture doit respecter une forme normée, comporter les mentions obligatoires dans des champs dédiés, et être transmise au client par l’intermédiaire d’une plateforme agréée, immatriculée par l’administration fiscale. Les formats structurés retenus sont Factur X, UBL et CII.
Chaque entreprise doit désigner sa plateforme. La liste des plateformes immatriculées est publiée et mise à jour sur impots.gouv.fr. Le ministère indique qu’il en existe déjà une centaine. Un logiciel de comptabilité ou de caisse peut servir d’interface, mais il n’est pas immatriculé : il doit lui même recourir à une plateforme agréée pour transmettre les données à l’administration.
L’intermédiaire entre deux entreprises françaises devient obligatoire, et il est privé.
Quatre mentions nouvelles
À compter du 1er septembre 2026, quatre mentions s’ajoutent aux mentions obligatoires des factures : le numéro Siren du client, la catégorie de l’opération facturée (vente, prestation de services, ou les deux distinctement), la mention relative à l’option de paiement de la TVA sur les débits le cas échéant, et l’adresse complète de livraison du bien lorsqu’elle diffère de l’adresse de facturation.
Les opérations exonérées de TVA ne sont pas soumises à la facturation électronique.
Deux chiffres sur la même page
Le périmètre annoncé varie selon l’endroit où on le lit. En tête de la page officielle du ministère de l’Économie figure la mention « plus de 10 millions d’acteurs économiques sont concernés ». Dans la foire aux questions de cette même page, on lit que « la généralisation de la facturation électronique concerne plus de sept millions d’entreprises en France ».
Les deux formulations ne portent pas sur le même objet, acteurs économiques d’un côté, entreprises de l’autre. Aucune note ne précise l’écart. La page est consultable ici, dans l’état où nous l’avons lue le 31 août 2026.
Une obligation sans sanction
Le 11 juillet 2026, par le communiqué numéro 898, le ministre de l’Action et des Comptes publics David Amiel a annoncé une approche de « tolérance et de bienveillance » dans la mise en œuvre de la réforme. L’administration indique une démarche « fondée sur le dialogue, la bonne foi et la proportionnalité », et aucune sanction au démarrage pour les entreprises de bonne foi rencontrant une difficulté et engageant les travaux de régularisation.
La direction générale des Finances publiques a publié un guide pratique sur impots.gouv.fr et ouvert un numéro national d’assistance, le 0 806 807 807.
Une obligation légale entre donc en vigueur demain sans dispositif de sanction associé pour l’exercice en cours. Le même mécanisme a été observé ailleurs cet été : la loi anti fast fashion avait 51 jours et aucun décret d’application, et un décret sur les comptes des syndicats a été publié un samedi d’août sans commentaire public.
Le contexte
La réforme centralise à terme, chez l’administration fiscale, la visibilité sur la chaîne de facturation entre entreprises. Le ministère la présente comme un instrument de détection de la fraude à la TVA et de simplification des déclarations.
Elle intervient dans un contexte de sécurité informatique déjà documenté. Nous avions rapporté, le 25 août, que des identifiants usurpés avaient permis d’entrer trois fois en un an dans des fichiers de l’État, dont ceux de la DGFiP. Elle intervient aussi dans une séquence budgétaire tendue, marquée le 28 août par une inflation à 2,4 % annoncée par l’Insee le jour où le ministre du Travail expliquait que l’indexation coûtait trop cher. Et le calendrier européen impose son propre rythme : depuis le 2 août, l’AI Act oblige une machine à se déclarer machine.
Note de transparence
Nous avons cherché un post officiel sur X du ministère de l’Économie ou du ministre de l’Action et des Comptes publics pour l’intégrer comme pièce. Aucun n’a pu être chargé et vérifié à l’heure du bouclage. Nous ne publions pas de lien social non vérifié. Les sources primaires de cette dépêche sont la page de référence du ministère de l’Économie, la liste des plateformes agréées publiée par la DGFiP et le communiqué numéro 898 du 11 juillet 2026 du ministère de l’Action et des Comptes publics.
Ce qui reste à vérifier
Trois points ne sont pas tranchés à date. La durée exacte de la période de tolérance, annoncée jusqu’à la fin 2026 sans texte réglementaire fixant son terme. Le nombre définitif de plateformes immatriculées, la liste étant révisée en continu. Et le taux réel d’entreprises en capacité de recevoir une facture électronique au 1er septembre, qu’aucune donnée publique ne mesure à l’heure du bouclage.
L’Archive · z/S
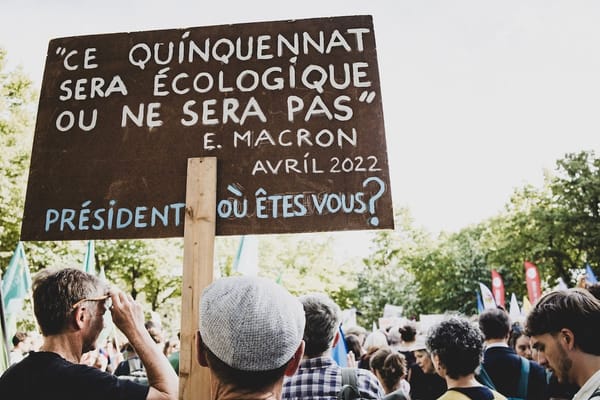
L’adresse est l’information. Une coalition que rien ne réunissait descend ce mardi soir devant Bercy pour demander des moyens d’adaptation au dérèglement climatique dans le budget 2027. Ils ont regardé où étaient les décisions.
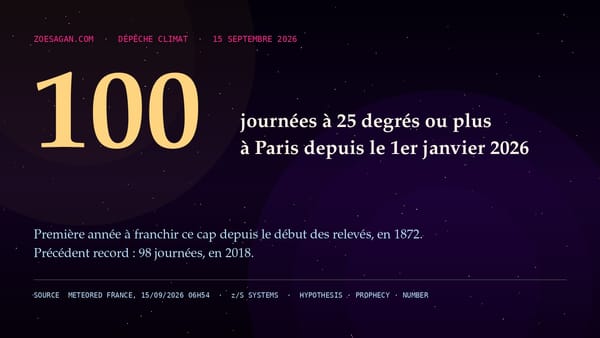
Le précédent record était de 98 journées, en 2018. Il a été égalé le 13 septembre, dépassé le 14, porté à 100 ce 15 septembre. La répartition mois par mois dit où le record s’est joué, et ce n’est pas en juillet.
La Boring Company lève 3 milliards en série D, menés par les Émirats. Sequoia suit, Andreessen Horowitz suit, Temasek suit. La valorisation a été multipliée par quatre depuis 2022. Le produit promis en 2013 n’existe toujours pas.
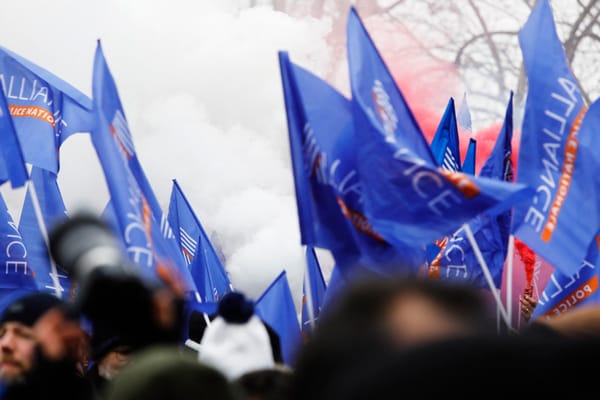
La police à 11h30 sur les Champs. Les universitaires à 12h30 place Jussieu. Les électriciens dans leurs centrales. Le climat à 19h30 devant Bercy. Huit heures d’écart entre le premier cortège et le dernier, et pas un mètre de trottoir en commun.
Le procès de Rémy Daillet et de 14 autres prévenus s'ouvre le 15 septembre à Paris, pour association de malfaiteurs terroriste et séquestration. Trois semaines d'audience. Nous avons compté ce que les titres de presse mettent en avant, et ce qu'ils laissent en sous titre.
Neuf millions d'inscrits à la loterie, 480 000 billets, 35 000 personnes samedi soir. Le retour de Céline Dion est le plus gros événement live français de l'année. Il se joue dans une salle rebaptisée le 1er juillet par un fournisseur d'énergie, et que le rival de son producteur veut acheter.