Shein est entré en Bourse hier en valant 64 milliards d’euros de moins qu’en 2022
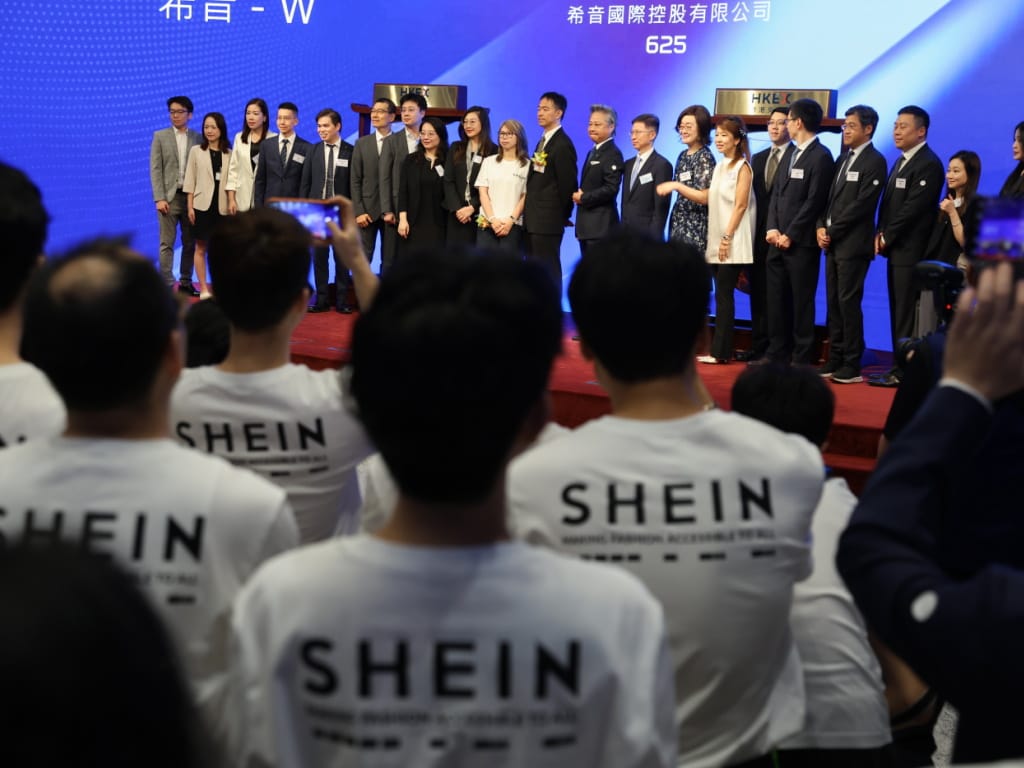
Première séance à Hong Kong, code 625. Le titre plonge de 10 pourcent à l’ouverture, se rattrape, termine à l’équilibre. La seule information vraiment neuve de la journée n’est pas dans la variation du cours. Elle est dans le prix de départ.
Shein est entré en Bourse hier en valant 64 milliards d’euros de moins qu’en 2022
Mardi 1er septembre 2026, la marque de mode ultra éphémère fondée en Chine en 2012 et basée à Singapour est entrée à la Bourse de Hong Kong. 280 millions d’actions proposées, un prix fixé à 48,56 dollars de Hong Kong, une levée d’environ 1,5 milliard d’euros. Le cours chute jusqu’à 10 pourcent dès l’ouverture, remonte, et clôture à 48,5 dollars de Hong Kong, soit 5,33 euros, en baisse de 0,1 pourcent (Boursorama, LFM, dépêche ats awp afp).
L’opération valorise l’entreprise autour de 22 milliards d’euros. En 2022, lors d’une levée de fonds privée, elle avait été valorisée environ 86 milliards d’euros. La soustraction n’est faite par personne, alors elle est faite ici : 64 milliards d’euros de valeur théorique se sont évaporés entre deux tours de table, sans faillite, sans scandale comptable, sans effondrement du chiffre d’affaires. Le calcul est de la rédaction, à partir des deux valorisations publiées par les mêmes agences.
Car le chiffre d’affaires, lui, tient. 41,8 milliards de dollars en 2025, plus d’un milliard de commandes livrées dans le monde, 2,1 milliards de dollars de bénéfice net, 273 millions de clients revendiqués dont 23 millions en France. Ce n’est pas une entreprise qui rétrécit. C’est une entreprise dont le marché a cessé de croire au récit. Premier signe de bascule au premier trimestre 2026 : 99 millions de dollars de perte nette, que Shein attribue à des facteurs essentiellement comptables tout en reconnaissant ne pas pouvoir garantir à ses futurs actionnaires une croissance aussi rapide qu’à ses débuts.
Le mot juste est là, prononcé par un consultant et pas par un militant : des preuves. Depuis 2022, ce qui a changé n’est pas la machine logistique, c’est le nombre de juridictions qui la regardent. Les États-Unis ont supprimé en 2025 l’exemption de franchise douanière dont bénéficiaient les colis de faible valeur. Le Parlement français a adopté fin juin une proposition de loi visant à enrayer l’essor des plateformes de mode éphémère. Et le malus par produit est entré en vigueur en France le jour même de cette introduction en Bourse, exonérant au passage les enseignes européennes qui pratiquent la même rotation permanente.
Les tentatives de cotation à New York en 2023 puis à Londres en 2024 avaient été freinées, selon la presse, par des obstacles réglementaires. Il aura fallu l’aval du régulateur chinois, obtenu début juillet, pour que l’opération se fasse enfin, à Hong Kong, dans la seule place qui l’acceptait. Une entrée en Bourse n’est pas toujours une consécration. Parfois c’est la dernière porte encore ouverte, et le prix d’entrée mesure exactement le nombre de portes fermées avant.
Reste la question que la cotation impose désormais à l’entreprise : la transparence. Kelvin Lam, économiste spécialiste des questions chinoises, estime que Shein, soumise à la réglementation à la suite de cette introduction, restera ou deviendra plus transparente dans son mode de fonctionnement en matière de droits humains et de pratiques de travail. C’est une hypothèse, pas un engagement. Le secteur textile représente près de 10 pourcent des émissions mondiales de gaz à effet de serre, et aucune ligne du prospectus ne s’engage à faire baisser ce chiffre.
Ce que la séance d’hier a réellement établi tient en une phrase. Le marché a fixé le prix de la mode jetable une fois qu’on lui retire ses exemptions douanières, ses angles morts réglementaires et son récit de croissance infinie. Ce prix est de 22 milliards d’euros. Il était de 86. La différence, c’est le montant que valait le fait de ne pas être regardé.
NOTE DE TRANSPARENCE · le montant de la levée diverge selon les dépêches : environ 1,46 milliard d’euros pour la version ats awp afp reprise par LFM, près de 1,5 milliard pour Boursorama, 1,7 milliard de dollars pour d’autres reprises. Aucune de ces valeurs n’est retenue comme définitive ici, la fourchette est signalée telle quelle. La soustraction 86 moins 22 égale 64 milliards d’euros est une arithmétique de la rédaction appliquée à deux valorisations publiées à quatre ans d’intervalle, l’une privée et l’autre boursière : ces deux mesures ne sont pas de même nature et la comparaison est présentée comme un ordre de grandeur, pas comme une perte comptable constatée. Le prospectus de l’opération n’a pas été lu dans sa version intégrale.
Sept questions pour situer votre organisation sur la courbe de Libres d’obéir : où pouvez-vous encore freiner ? Deux minutes, rien n’est enregistré.
Le management a-t-il des sources nazies ? Chapoutot dit oui et non. Ses critiques l’attaquent sur la méthode. Nous instruisons la querelle jusqu’au verdict.
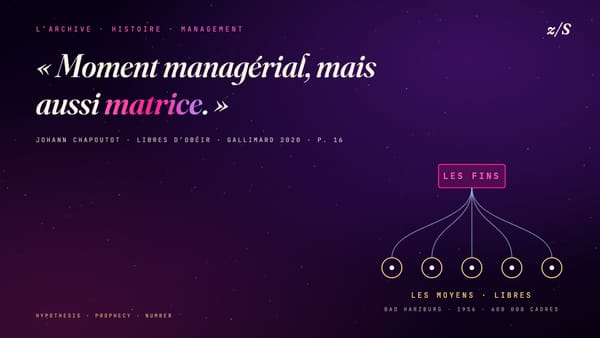
Un général SS devenu le pape du management ouest-allemand, 600 000 cadres formés à la délégation de responsabilité : ce que raconte vraiment le livre de Johann Chapoutot.
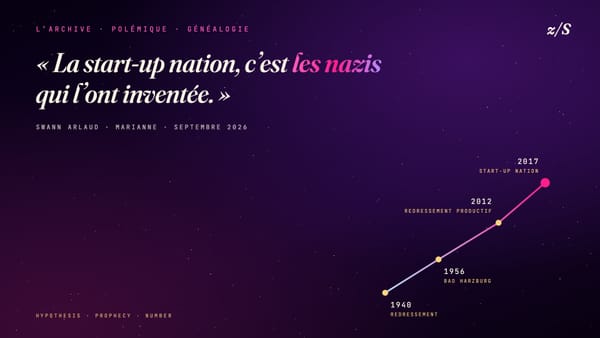
La phrase de Swann Arlaud a mis le feu aux rédactions. Elle est fausse au pied de la lettre et juste dans sa généalogie. Démontage pièce par pièce, de Vichy à VivaTech.
Le film d’Emmanuel Marre, Prix du scénario à Cannes, filme Vichy depuis un bureau de Limoges. Un ingénieur, des formulaires, une courbe, et la question qui fâche : d’où vient le management ?
Art Basel Paris ouvre ses Preview Days au Grand Palais le 21 octobre, avec plus de 200 galeries de 41 pays. C’est la première édition de Karim Crippa, qui dirigeait jusque-là la communication de la foire.